Empresas poderão deduzir doações para combate ao câncer e apoio a PCDs até 2031
Empresas poderão continuar utilizando incentivos fiscais para apoiar projetos de combate ao câncer e de atenção às pessoas com deficiência até o ano-calendário de 2031. A prorrogação foi estabelecida pela Lei nº 15.513/2026, sancionada em 22 de setembro e publicada no Diário Oficial da União nesta quarta-feira (23).
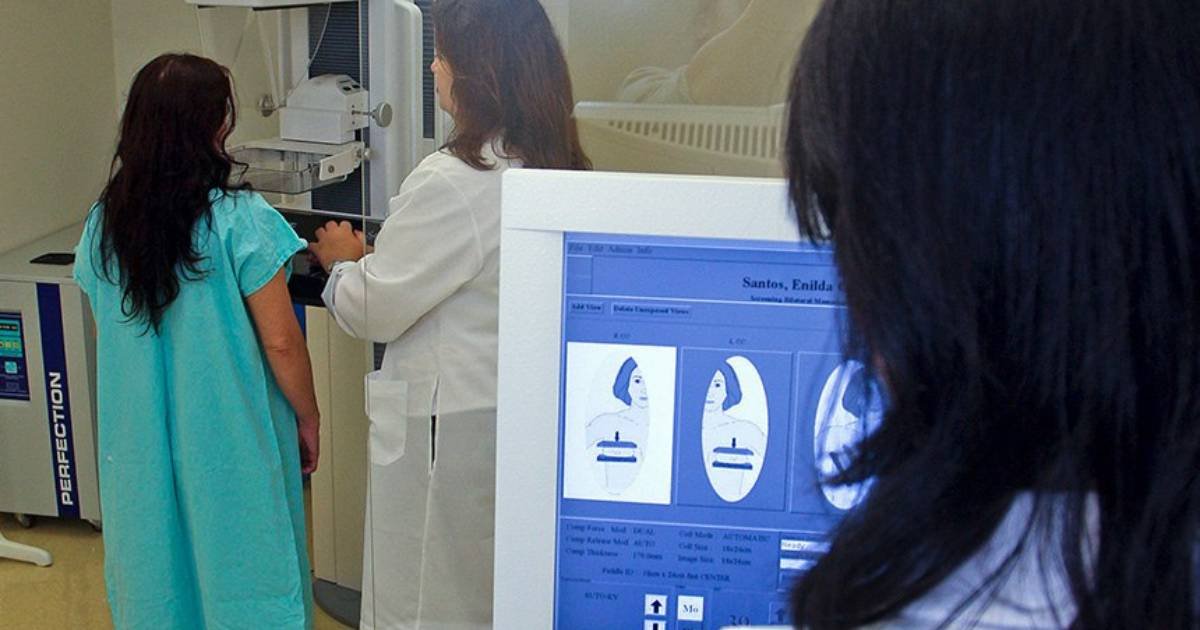
A norma alterou a Lei nº 12.715/2012 e estendeu a possibilidade de pessoas jurídicas deduzirem do Imposto de Renda valores destinados a doações e patrocínios de iniciativas vinculadas ao Programa Nacional de Apoio à Atenção Oncológica (Pronon) e ao Programa Nacional de Apoio à Atenção da Saúde da Pessoa com Deficiência (Pronas/PCD).
Para que os recursos sejam contemplados pelo incentivo, os projetos precisam ser previamente aprovados pelo Ministério da Saúde e executados pelas instituições previstas na legislação.
No caso do Pronas/PCD, a lei contempla ações e serviços de reabilitação destinados a pessoas com deficiências físicas, motoras, auditivas, visuais, mentais, intelectuais, múltiplas e também ao transtorno do espectro autista. As iniciativas devem ser desenvolvidas por pessoas jurídicas privadas sem fins lucrativos que atendam aos requisitos estabelecidos pela legislação.
Programas recebem recursos privados
O Pronon e o Pronas/PCD foram criados em 2012 com o objetivo de estimular a destinação de recursos privados para projetos relacionados à assistência em saúde.
As iniciativas podem envolver atendimento médico e assistencial, pesquisas e capacitação de profissionais, sendo desenvolvidas por organizações sem fins lucrativos.
De acordo com dados apresentados durante a tramitação da proposta, os dois programas viabilizaram 893 projetos entre 2013 e 2021, com investimentos que chegaram a R$ 1,2 bilhão.
A possibilidade de utilização do benefício por pessoas físicas, por sua vez, já havia terminado em 2025. A nova lei mantém a prorrogação especificamente para as pessoas jurídicas, até 2031.
Mudança na legislação tributária
A prorrogação do incentivo ocorre em conjunto com alterações recentes na legislação fiscal. A Lei Complementar nº 237/2026, publicada em setembro, incluiu os programas federais de financiamento de ações voltadas a pessoas com câncer e pessoas com deficiência entre as exceções previstas nas regras sobre benefícios tributários.
Com a nova legislação, empresas interessadas em direcionar recursos aos programas poderão continuar utilizando o mecanismo de dedução do Imposto de Renda dentro das condições previstas na Lei nº 12.715/2012.


