STF afasta cobrança de ITBI sobre imóveis usados para integralizar capital de empresas imobiliárias
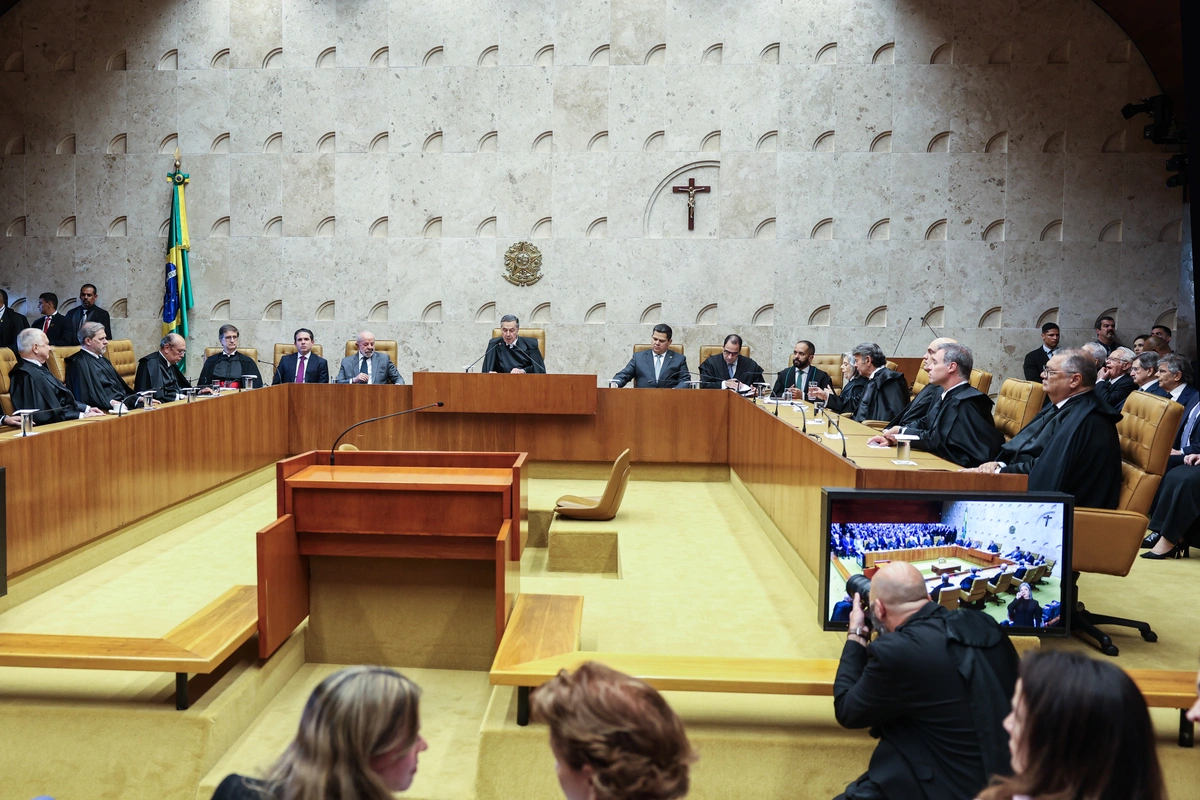
O Supremo Tribunal Federal (STF) decidiu que empresas do setor imobiliário não precisam pagar o Imposto sobre Transmissão de Bens Imóveis (ITBI) quando transferem imóveis para compor ou aumentar o capital social da própria empresa. O entendimento foi concluído nesta segunda-feira (19) e estabelece que a imunidade tributária também se aplica a negócios cuja atividade principal envolve compra, venda ou locação de imóveis.
O ITBI é um tributo municipal cobrado em determinadas transferências de imóveis, como operações de compra e venda. A Constituição Federal, porém, prevê imunidade para a transmissão de bens incorporados ao patrimônio de uma empresa com a finalidade de integralizar seu capital social.
A discussão no STF envolvia a possibilidade de aplicar essa proteção constitucional a empresas com atuação predominantemente imobiliária. Ao analisar a questão, os ministros estabeleceram que a imunidade não depende da atividade econômica principal da empresa, desde que a transferência do imóvel seja efetivamente destinada à formação ou ao aumento do capital social.
A tese fixada pela Corte determina que a imunidade do ITBI nessa modalidade é incondicionada, inclusive para empresas do ramo imobiliário. A proteção, contudo, não se aplica a situações em que seja comprovada simulação ou fraude à lei para obter indevidamente a vantagem tributária.
Outro limite estabelecido é que a imunidade alcança apenas a parcela do valor do imóvel efetivamente utilizada na integralização do capital social. Caso exista um valor excedente que não seja destinado a essa finalidade, essa diferença poderá ser tributada pelo município.
A decisão define um parâmetro para a cobrança do imposto em operações societárias que envolvem a transferência de imóveis e deverá orientar a análise desses casos pela administração tributária e pelo Judiciário.
Categorias: Economia; Justiça; Negócios; Imóveis; Polít